Hypothecaire kredieten blijven op vrij hoog niveau ondanks stijging rentevoet
27 oktober 2026 - 9 min leestijd
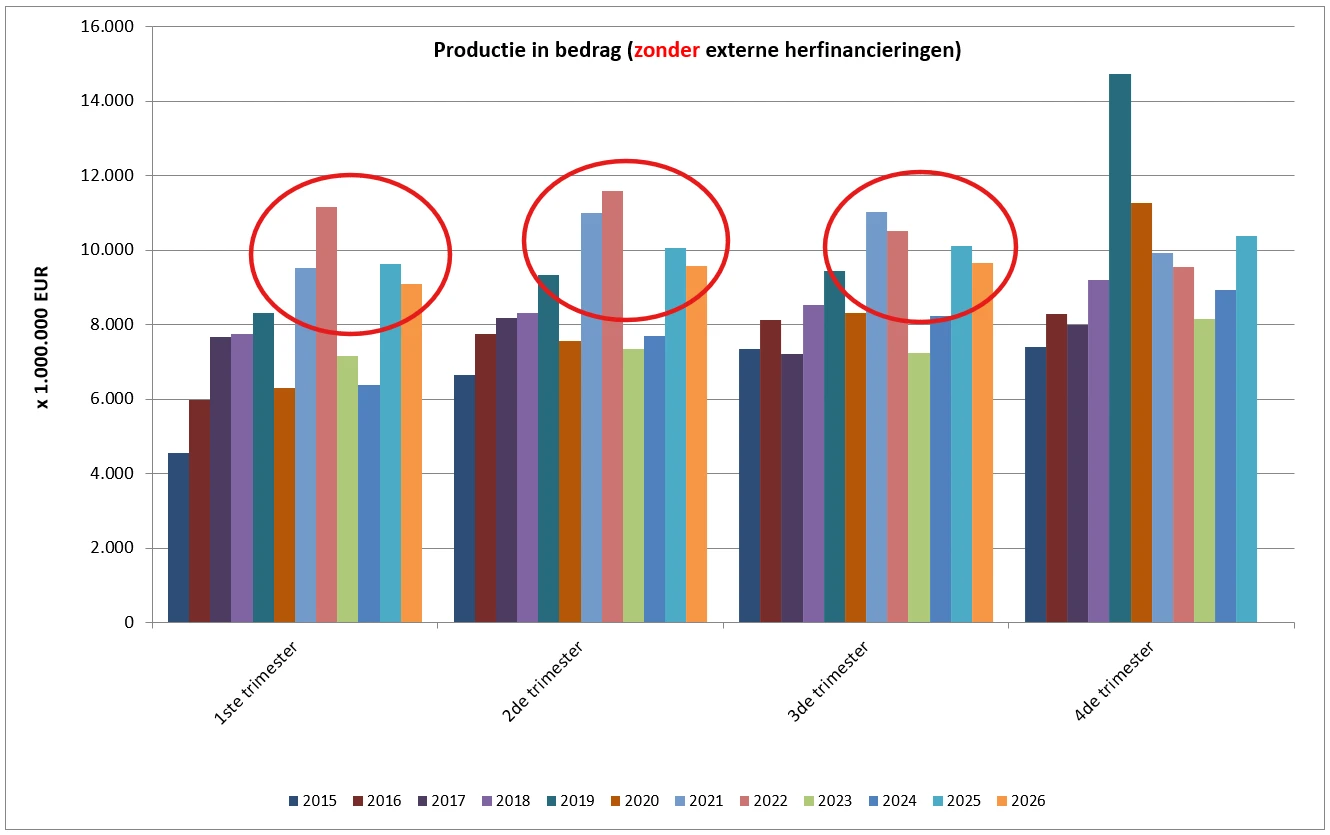
In het derde trimester van 2026 werden ongeveer 48.300 hypothecaire kredietovereenkomsten afgesloten voor een totaalbedrag van zowat 9,6 miljard EUR (zonder herfinancieringen).
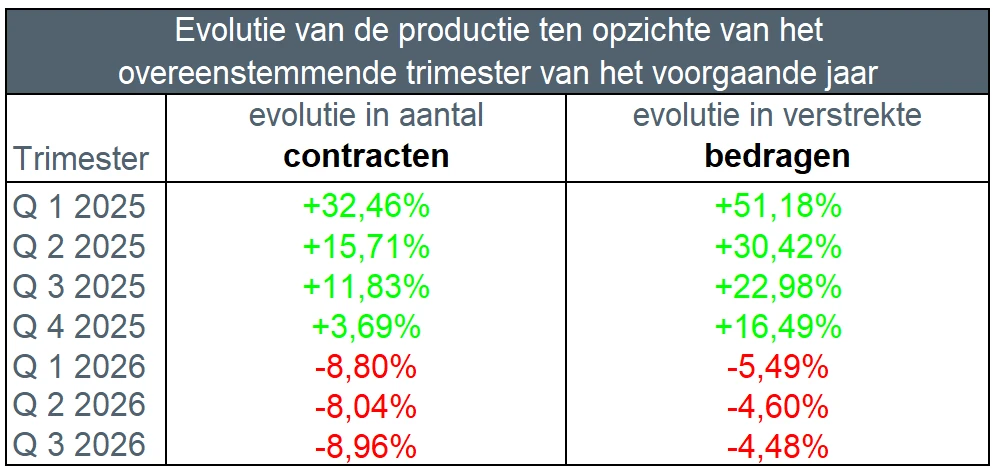
Dit betekent een daling van het aantal verstrekte kredietovereenkomsten met iets minder dan 9% ten opzichte van het derde trimester van vorig jaar. Ook het bedrag van de verstrekte kredieten daalt tegenover vorig jaar, met ongeveer 4,5%.
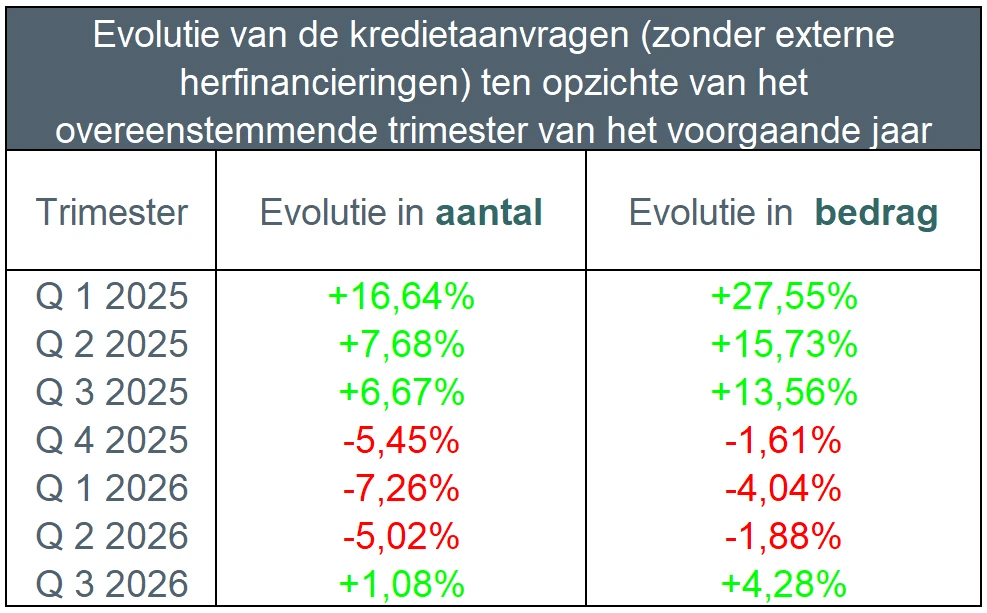
In het derde trimester van 2026 steeg het aantal kredietaanvragen, zonder herfinancieringen, met ongeveer 1% ten opzichte van dezelfde periode in 2025. Het overeenstemmende kredietbedrag nam eveneens toe, met ongeveer 4,3%. Dit is een positief signaal, aangezien we de voorbije trimesters telkens een daling zagen in de kredietaanvragen.
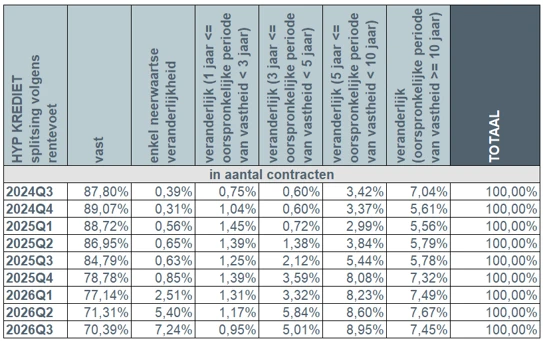
Daarnaast koos 7,2% van de kredietnemers voor een variabele rentevoet die enkel kan dalen.
Het totaal uitstaande volume aan hypothecair krediet bedroeg eind september 2026 ongeveer 305 miljard EUR.
Stijgende rente weegt op productie, maar niet op aanvragen
In het derde trimester van 2026 daalt de productie van hypothecaire kredieten ten opzichte van dezelfde periode in 2025. De kredietaanvragen daarentegen namen licht toe, met ongeveer 1%. De productie daalt weliswaar ten opzichte van het uitzonderlijk sterke jaar 2025, maar blijft op een hoog niveau in vergelijking met 2024 en de voorgaande jaren. We kunnen dus vaststellen dat ondanks de hogere rentevoeten, we een vrij sterke kredietproductie noteren.
De rentevoeten voor hypothecaire kredieten zijn het afgelopen trimester verder gestegen. Cijfers van de Nationale Bank tonen dat de rentevoeten in augustus schommelden tussen 4,69% (voor kredieten met een initiële rentevaste periode tot 1 jaar) en 3,53% (voor kredieten met een initiële rentevaste periode van meer dan 10 jaar).
Hoewel het aantal verstrekte hypothecaire kredieten in het derde trimester van 2026 daalt tegenover dezelfde periode in 2025, blijft de productie tot de beste derde trimesters van het afgelopen decennium behoren. De lichte stijging van het aantal aanvragen is bovendien een bemoedigend signaal voor de komende maanden.
Aantal kredietaanvragen stijgt opnieuw
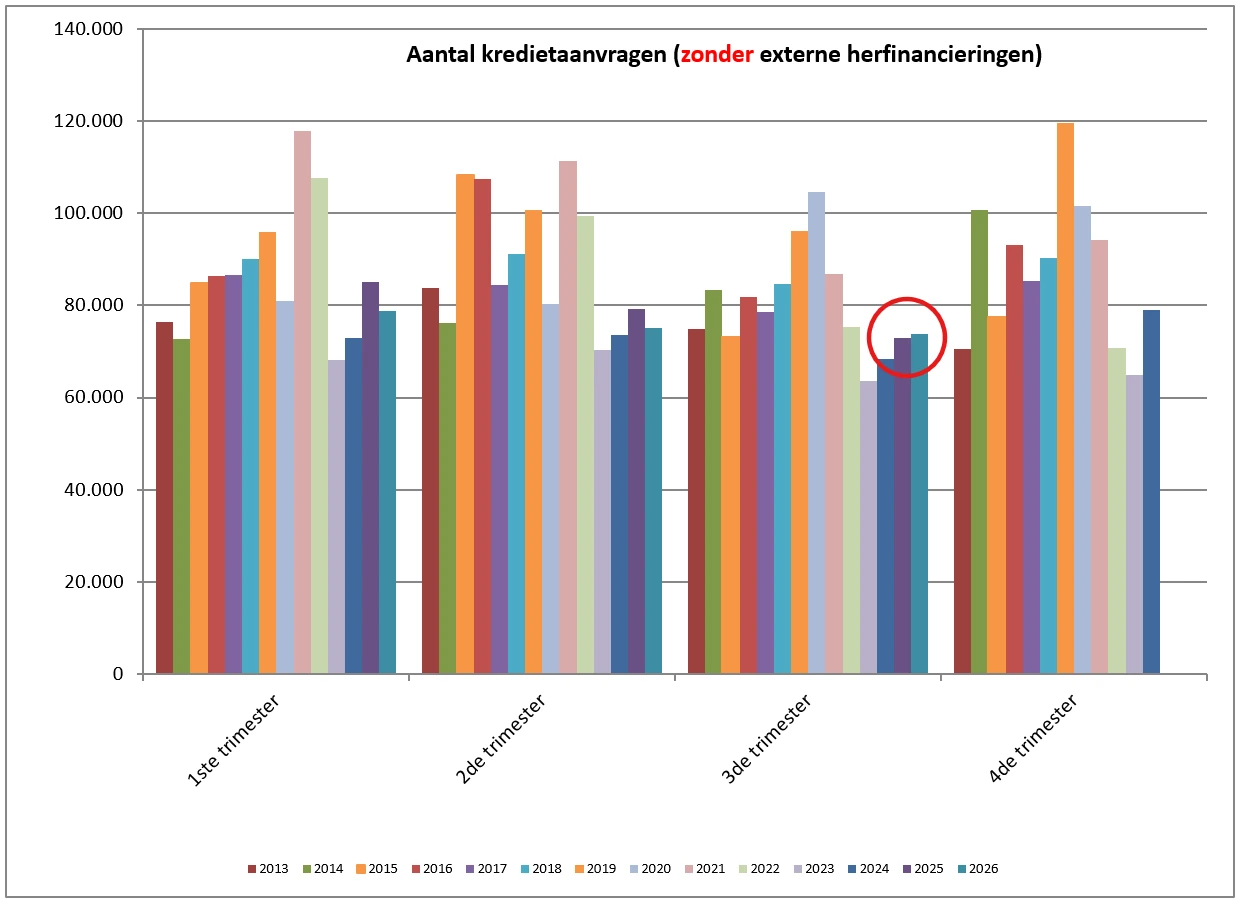
Het aantal kredietaanvragen, zonder externe herfinancieringen, steeg in het derde trimester van 2026 licht met 1% ten opzichte van hetzelfde trimester van vorig jaar. Het bedrag van de kredietaanvragen nam eveneens toe, met ongeveer 4,3%. Dit is een positief signaal voor de kredietverlening in de komende maanden.
Bron: Febelfin
Het aantal kredietaanvragen vertoont in het derde trimester van 2026 een gemengd beeld. Terwijl het aantal kredietaanvragen voor de renovatie (-584, ofwel -5,1%) en voor de aankoop (-183, ofwel -0,4%) van een woning daalde, steeg het aantal aanvragen voor nieuwbouw (+204, ofwel +3,4%). Ook de aanvragen voor aankoop + renovatie van een woning (+228, ofwel +4,9%) en de kredietaanvragen voor andere doeleinden (garage, bouwgrond, enz.) (+1.125, ofwel +26,1%) namen toe. Het aantal aanvragen voor externe herfinancieringen (-386, ofwel -10,8%) daalde.
Bron: Febelfin
Aantal verstrekte kredieten daalt
De hypothecaire kredietverlening daalde in het derde trimester van 2026 ten opzichte van dezelfde periode in 2025: het aantal verstrekte kredieten, zonder externe herfinancieringen, daalde met ongeveer 9%. Het overeenstemmende bedrag daalde eveneens met ongeveer 4,5%. Wanneer we echter vergelijken met dezelfde periode in 2024, stellen we vast dat het aantal verstrekte kredieten met 1,8% toenam en dat het overeenstemmende bedrag een sterke stijging van 17,5% kende. De verlaging van de registratierechten tot 3% in Wallonië heeft de markt in 2025 immers een impuls gegeven, waardoor we vergelijken met een heel sterk jaar 2025 qua kredietverlening.
Bron: Febelfin
Hoewel de productie van hypothecaire kredieten daalt ten opzichte van 2025, blijft het afgelopen trimester tot de vier beste derde trimesters van het decennium behoren, net zoals dat voor het eerste en het tweede trimester het geval was. We stellen vast dat de kredietverlening, ondanks de stijgende trend van de rentevoeten, op een vrij hoog niveau blijft in vergelijking met het afgelopen decennium.
Bron: Febelfin
Daling voor alle doeleinden, behalve nieuwbouw
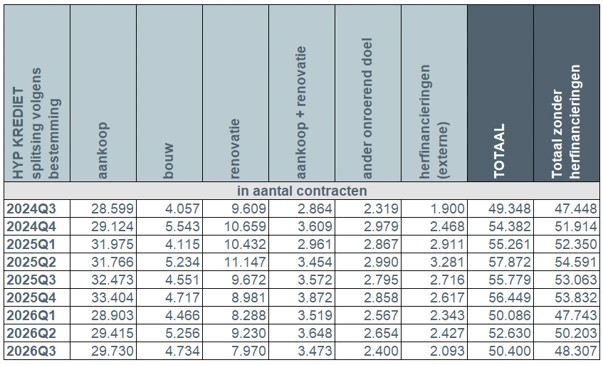
In het derde trimester van 2026 werden ongeveer 48.300 nieuwe kredieten verstrekt voor een totaalbedrag van iets meer dan 9,6 miljard EUR – zonder externe herfinancieringen. Dit bevestigt de trend dat de productie van hypothecaire kredieten in 2026 tot de top 4 behoort.
Globaal genomen is het aantal verstrekte kredieten gedaald met ongeveer 9% ten opzichte van het derde trimester van 2025. Deze daling is zichtbaar voor alle doeleinden, met uitzondering van nieuwbouw.
Tegenover het derde trimester van 2025 daalde het aantal afgesloten kredieten voor andere doeleinden (-395, ofwel -14,1%) en voor renovatie (-1.702, ofwel -17,6%) sterk. Het aantal kredieten voor aankoop + renovatie van een woning (-99, ofwel -2,8%) en het aantal kredietovereenkomsten voor de aankoop van een woning (-2.743, ofwel -8,5%) daalden eveneens. Het aantal kredieten voor nieuwbouw (+183, ofwel +4%) vormt een uitzondering en vertoont een stijging.
Daarnaast is in het derde trimester van 2026 ook het aantal externe herfinancieringen met 23% gedaald. Er werden ongeveer 2.100 externe herfinancieringen verstrekt voor een totaalbedrag van ongeveer 360 miljoen EUR.
Bron: Febelfin
Gemiddelde kredietbedrag blijft stijgen
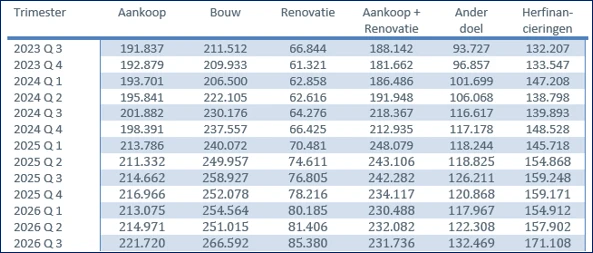
In het derde trimester van dit jaar stijgt ook het gemiddelde bedrag van de verstrekte kredieten.
Het gemiddelde bedrag van een krediet voor de aankoop van een woning schommelde rond 221.700 EUR.
Het gemiddelde bedrag van een bouwkrediet steeg tot ongeveer 266.600 EUR.
Het gemiddelde bedrag van een krediet voor de aankoopvan een woning + renovatie daalde daarentegen opnieuw tot ongeveer 231.750 EUR.
Bron: Febelfin
8 op 10 kredietnemers kiest nog steeds voor vaste rentevoet
In het derde trimester van 2026 kozen iets minder dan 8 op de 10 kredietnemers (77,8%) voor een vaste rentevoet of een variabele rentevoet met een initiële rentevaste periode van minstens 10 jaar. Ondanks de stijgende trend van de rentevoeten in de afgelopen maanden (zie onderstaande grafiek) blijven Belgische consumenten dus in grote mate voor zekerheid kiezen. Maar we zien ook steeds vaker kredietnemers die kiezen voor een variabele rentevoet.
Ongeveer 14% koos voor een variabele rentevoet met een initiële rentevaste periode tussen 3 en 10 jaar. Minder dan 1% van de kredietnemers koos voor een jaarlijks veranderlijke rentevoet. 7,2%, kiest voor een variabele rentevoet die enkel kan dalen. Deze laatste renteformule biedt bescherming tegen een rentestijging en laat toe te profiteren van een eventuele rentedaling in de komende jaren, zonder dat de kredietnemer daarvoor iets hoeft te doen.
Bron: Febelfin
Evolutie van de rentevoeten
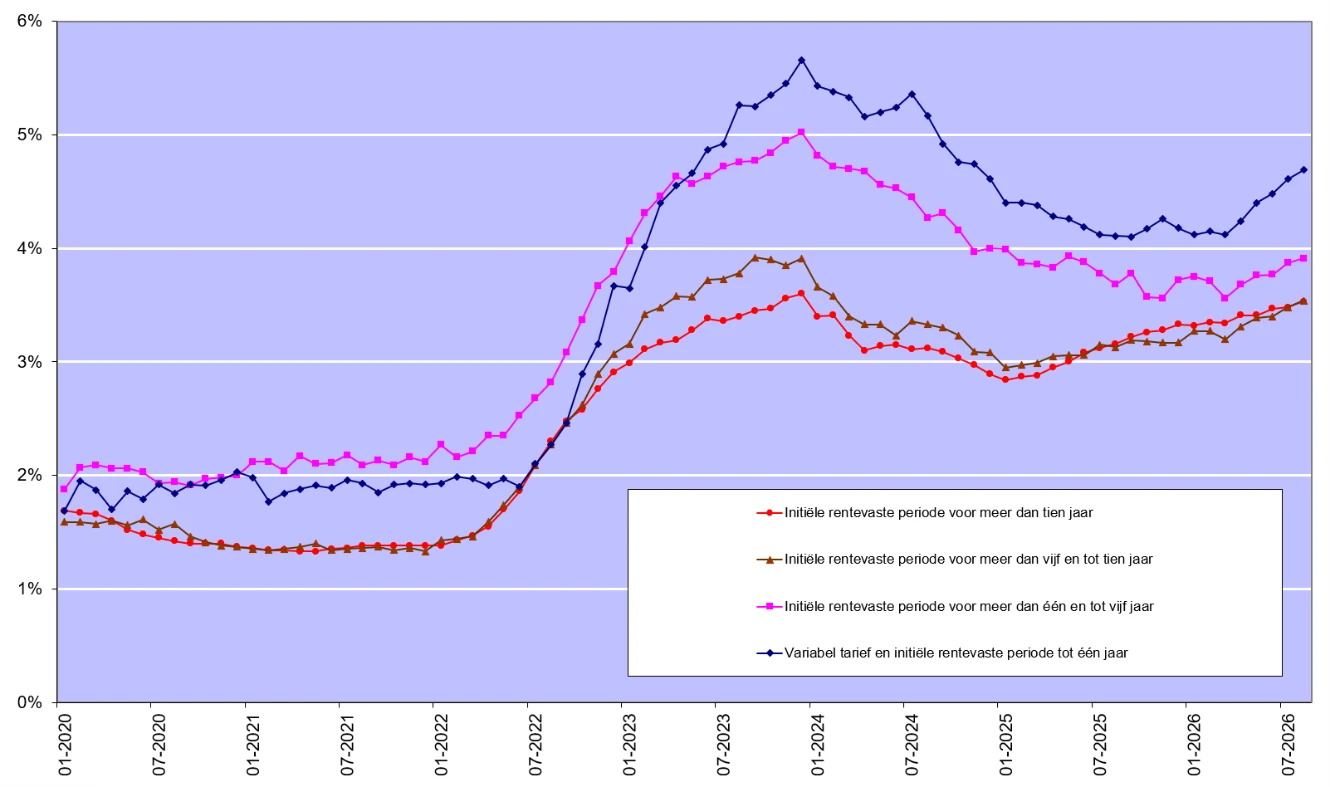
Bron: NBB
Verantwoorde hypothecaire kredietverlening blijft uitgangspunt
De kredietsector is en blijft zich ervan bewust dat grote voorzichtigheid nodig is bij de hypothecaire kredietverlening en dat verantwoorde kredietverlening het absolute uitgangspunt moet blijven. De sector zit daarmee op dezelfde lijn als de toezichthouders: kredietgevers moeten de nodige voorzichtigheid aan de dag leggen om enerzijds zo veel mogelijk te vermijden dat individuele kredietnemers te zware leningen aangaan en anderzijds de financiële stabiliteit op termijn te vrijwaren.