Les crédits hypothécaires restent à un niveau soutenu malgré la hausse du taux d’intérêt
27 octobre 2026 - 10 min de lecture
Au troisième trimestre de 2026, environ 48 300 contrats de crédit hypothécaire ont été conclus pour un montant total de quelque 9,6 milliards EUR (hors refinancements).
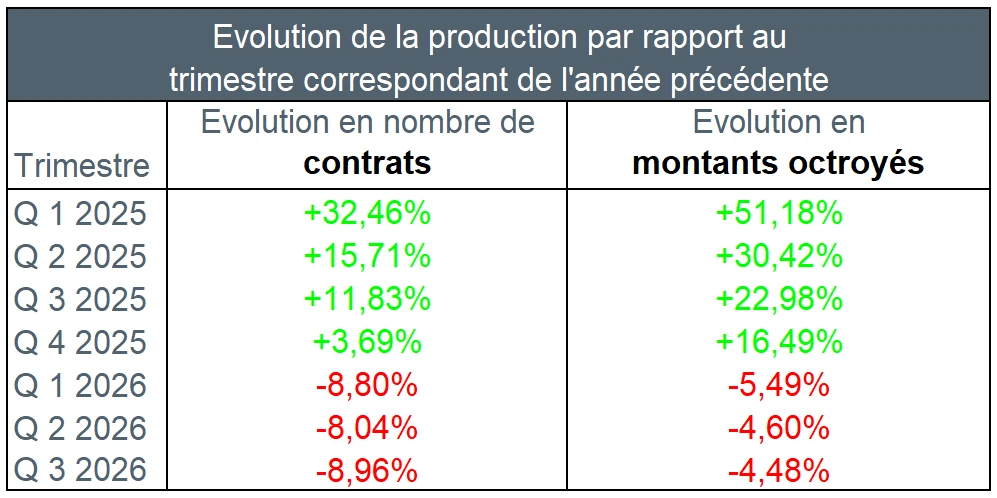
Ceci représente une baisse du nombre de contrats de crédit octroyés d’un peu moins de 9 % par rapport au troisième trimestre de l’an dernier. Concernant le montant des crédits octroyés, on note une contraction d’environ 4,5 % par rapport à l’année passée.
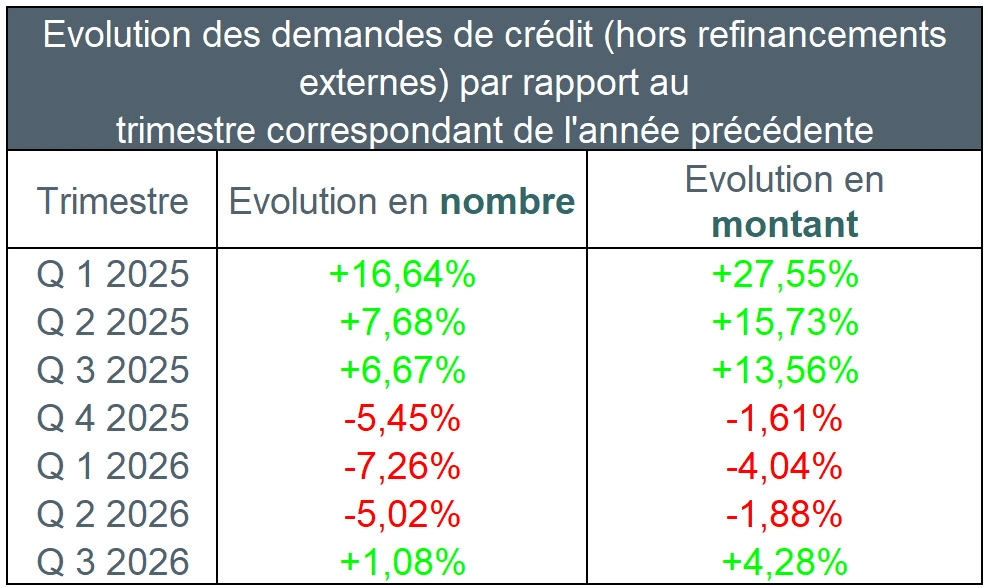
Au troisième trimestre de 2026, le nombre de demandes de crédit hors refinancements a augmenté d’environ 1 % par rapport à la même période de 2025. Le montant de crédit correspondant durant ce troisième trimestre 2026 a également augmenté d’environ 4,3 %. Il s’agit là d’un signe positif, après plusieurs trimestres consécutifs marqués par un mouvement inverse.
Par ailleurs, 7,2 % des emprunteurs ont opté pour un taux d’intérêt variable uniquement à la baisse.
L’encours total des crédits hypothécaires auprès des membres de Febelfin s’élevait à environ 305 milliards d’euros à la fin du mois de septembre 2026.
La hausse des taux pèse sur la production mais pas sur la demande
Au troisième trimestre 2026, on note que la production de crédits hypothécaires recule par rapport à la même période de 2025. La demande affiche toutefois une légère hausse, avec une progression d’environ 1 % du nombre de demandes. Si la production est en baisse par rapport à l’année 2025, exceptionnellement dynamique, elle se positionne cependant à un niveau élevé par rapport à la même période de 2024 et aux années précédentes. Nous constatons donc que, malgré la hausse des taux d’intérêt, la production de crédits reste soutenue.
Les taux d'intérêt des crédits hypothécaires ont continué à progresser au cours du dernier trimestre. Sur la base des chiffres publiés par la Banque nationale de Belgique, ces taux oscillaient en août entre 4,69 % (pour les crédits assortis d’une période initiale de fixité du taux jusqu’à 1 an) et 3,53 % (pour les crédits assortis d’une période initiale de fixité du taux de plus de 10 ans).
Au troisième trimestre 2026, le nombre de crédits hypothécaires octroyés recule par rapport à la même période de 2025, mais la production reste parmi les trois meilleurs troisièmes trimestres de la dernière décennie. La légère hausse des demandes constitue en outre un signe encourageant pour les prochains mois.
Le nombre des demandes de crédit repart à la hausse
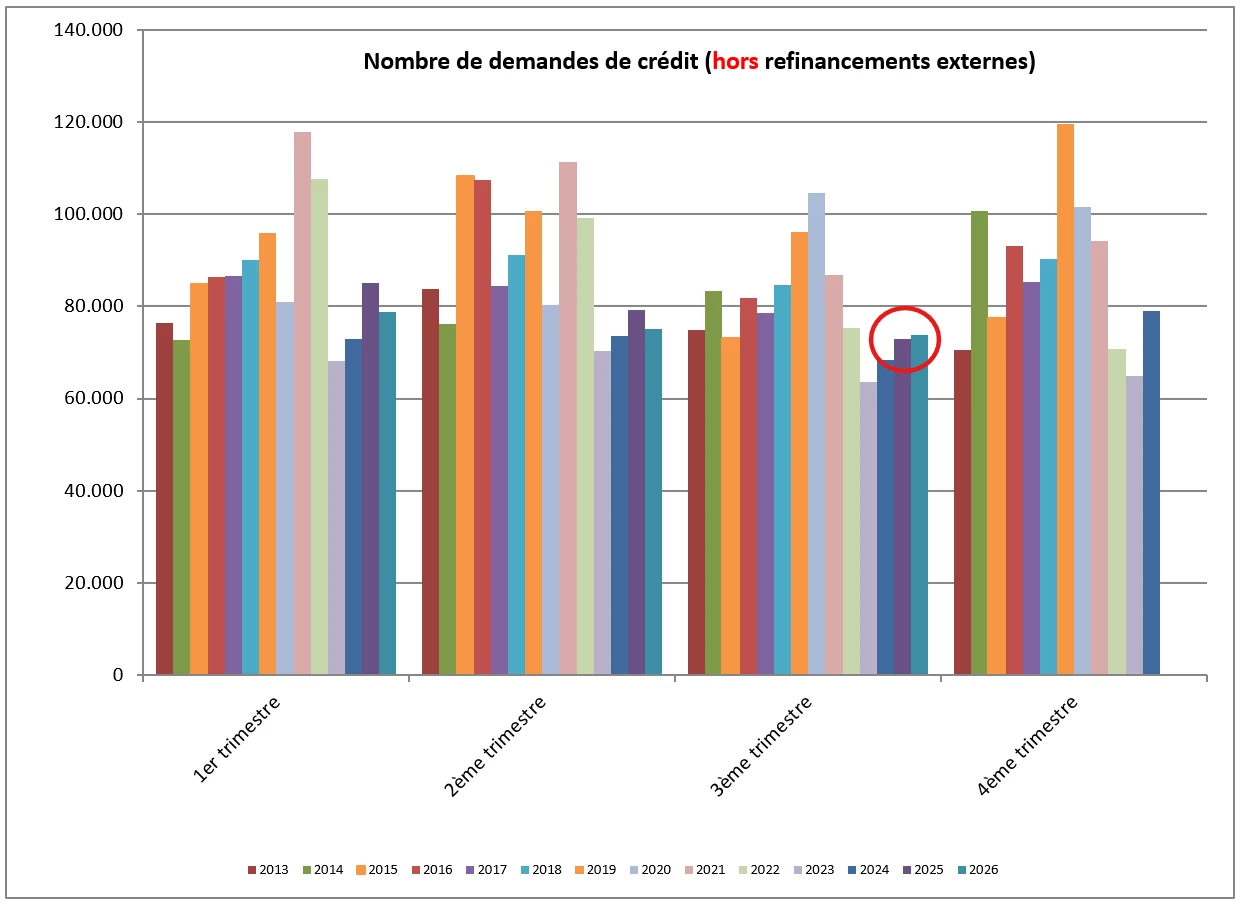
Le nombre des demandes de crédit, hors refinancements externes, a connu au troisième trimestre de 2026 une légère augmentation de 1 % par rapport au même trimestre de l’année précédente. Le montant sous-jacent des demandes de crédit a également enregistré une augmentation d’environ 4,3 %. Cela donne un signal positif pour l’activité d’octroi de crédit au cours des prochains mois.
Source : Febelfin
Le nombre de demandes de crédit présente une évolution contrastée au troisième trimestre 2026. Le nombre de ces demandes pour la rénovation d’un logement (-584, soit -5,1 %) et celui pour l’achat d’un logement (-183, soit -0,4 %) ont enregistré une baisse. Cependant, les demandes pour la construction ont augmenté (+204, soit +3,4 %), tout comme celles pour l’achat + la rénovation d’un logement (+228, soit +4,9 %) ainsi que les demandes de crédit pour d’autres destinations (garage, terrain à bâtir...) (+1.125, soit +26,1%). Le nombre de demandes de refinancements externes (-386, soit -10,8%) évolue pour sa part négativement au cours du 3e trimestre 2026.
Source : Febelfin
Nombre de crédits octroyés en baisse
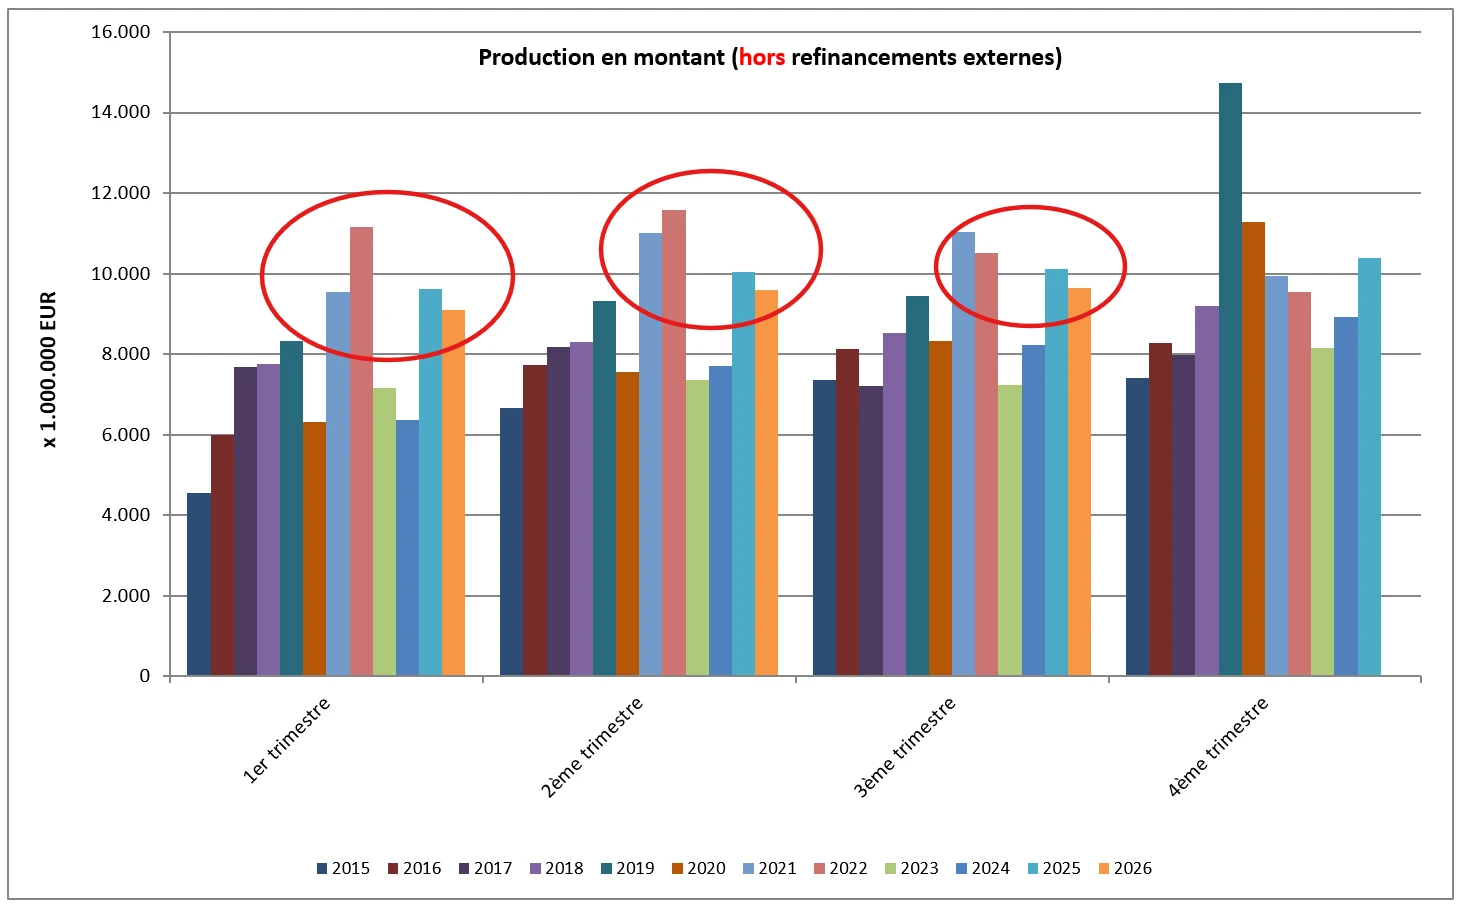
L’octroi de crédits hypothécaires au 3e trimestre de l’année 2026 est en baisse par rapport à la même période de l’année 2025 : le nombre de crédits octroyés, hors refinancements externes, a connu une baisse d’environ 9 % par rapport au troisième trimestre de 2025. Le montant correspondant a lui aussi diminué, d’environ 4,5 %. Cependant, lorsque nous comparons avec la même période de 2024, nous constatons que l’octroi de crédits, en nombre, a augmenté de 1,8 % et le montant correspondant a, quant à lui, marqué une forte hausse de 17,5 %. Il est important de noter que l’année 2025 a été nettement portée par la baisse des droits d’enregistrement à 3 % en Wallonie, ce qui a donné un coup de boost au marché.
Source : Febelfin
Bien que la production des crédits hypothécaires soit en baisse en comparaison avec l’année 2025, il est intéressant de noter que le trimestre écoulé reste dans le top 4 des meilleurs 3e trimestres de la décennie tout comme l’étaient les 1er et 2e trimestres. Nous constatons que l’octroi de crédit, malgré la tendance à la hausse des taux d’intérêt, reste à des niveaux assez élevés par rapport à la dernière décennie.
Source : Febelfin
Baisse pour toutes les destinations, sauf la construction
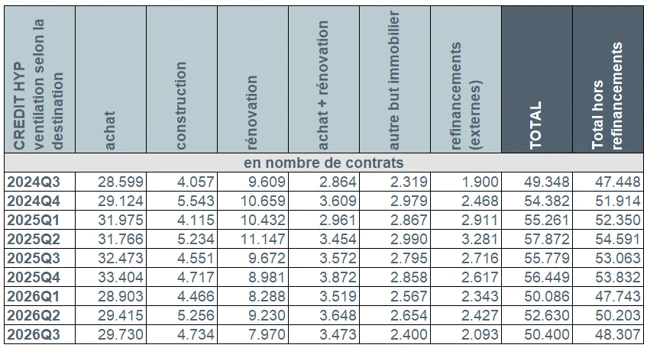
Au troisième trimestre de 2026, environ 48 300 nouveaux crédits ont été octroyés pour un montant total d’un peu plus de 9,6 milliards EUR – hors refinancements externes. Cela confirme que la production de crédits hypothécaires en 2026 se situe parmi les quatre meilleures performances observées.
Globalement, le nombre de crédits octroyés a diminué d’environ 9 % par rapport au 3e trimestre de 2025. Cette baisse est observable pour toutes les destinations à l’exception de la construction d’un logement.
Comparativement au 3e trimestre de 2025, le nombre de crédits contractés pour les autres destinations (-395, soit -14,1 %) et le nombre de crédits contractés pour la rénovation (-1.702, soit -17,6 %) ont connu une forte baisse. Un recul a également été enregistré concernant le nombre de crédits pour l’achat + rénovation d’un logement (-99, soit -2,8 %) et le nombre de contrats de crédit pour l’achat d’un logement (-2.743, soit -8,5 %). Fait ici exception le nombre de crédits pour la construction d’un logement qui marque pour sa part une augmentation (+183, soit + 4 %).
Par ailleurs, au cours du 3e trimestre de 2026, le nombre de refinancements externes signe également une baisse de 23 %. De ce fait, environ 2.100 refinancements externes pour un montant total d’environ 360 millions EUR ont été octroyés au 3e trimestre de 2026.
Source : Febelfin
Le montant moyen d’un crédit toujours à la hausse
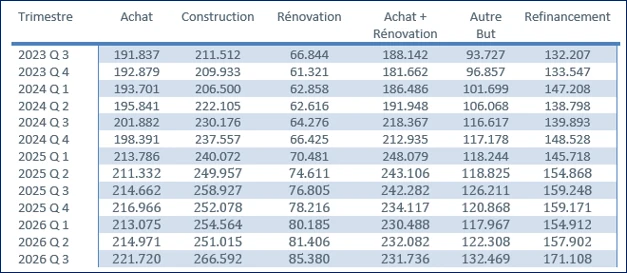
Au troisième trimestre de cette année, le montant moyen des crédits octroyés a également progressé.
Le montant moyen d’un crédit pour l’achat d’un logement a fluctué, au cours du troisième trimestre 2026, aux environs de 221 700 EUR.
Le montant moyen d’un crédit de construction a augmenté au troisième trimestre de 2026 pour atteindre environ 266 600 EUR.
Le montant moyen d’un crédit pour l’achatd’un logement + rénovation a connu en revanche une nouvelle baisse, tombant à environ 231 750 EUR.
Source : Febelfin
8 emprunteurs sur 10 optent toujours pour un taux fixe
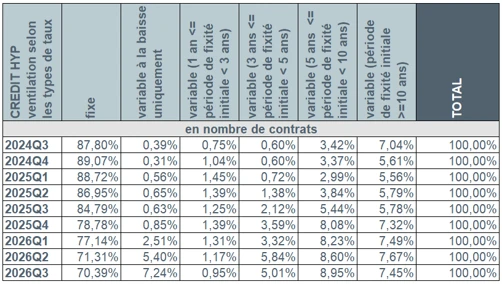
Au cours du troisième trimestre de 2026, un peu moins de 8 emprunteurs sur 10 (77,8 %) ont opté pour un taux d’intérêt fixe ou un taux d’intérêt variable assorti d’une période initiale de fixité des taux de minimum 10 ans. Malgré la hausse des taux d’intérêt enregistrée ces derniers mois (voir graphique ci-dessous), les consommateurs belges continuent donc de privilégier majoritairement la sécurité. On observe néanmoins un intérêt croissant pour les crédits à taux variable.
Environ 14 % des emprunteurs ont privilégié un taux d’intérêt variable assorti d’une période initiale de fixité des taux entre 3 et 10 ans. Moins de 1 % des emprunteurs ont choisi un taux variable annuellement. 7,2 % des emprunteurs ont opté pour un taux d’intérêt variable uniquement à la baisse. Cette dernière formule de taux offre une protection contre la hausse de taux et permet de profiter d’une éventuelle baisse des taux dans les prochaines années sans aucune action à entreprendre.
Source : Febelfin
Evolution des taux d’intérêt
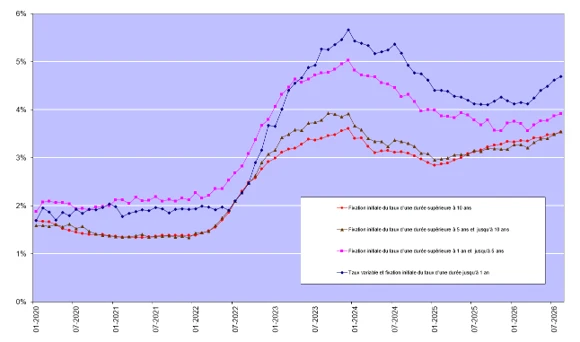
Source : BNB
Un octroi de crédit hypothécaire responsable reste le principe de base
Le secteur du crédit est et demeure conscient qu’une grande prudence doit présider à l’octroi de crédits hypothécaires et que l’octroi responsable doit demeurer le principe fondamental. À cet égard, le secteur est donc en phase avec les autorités de contrôle : les prêteurs doivent faire preuve de toute la prudence qui s’impose afin, d’une part, d’éviter au maximum que les emprunteurs individuels ne contractent des prêts excessifs et, d’autre part, de préserver la stabilité financière à terme.