Archives des publications
2024
Opinion Geert Gielens: Marché des capitaux , l’éléphant dans la pièce
Dans cet article d'opinion, Geert Gielens, Chief Economist chez Febelfin, explique pourquoi il est bon et absolument nécessaire d'améliorer le fonctionnement des marchés des capitaux en Europe, ainsi que les politiques visant non seulement à améliorer le fonctionnement de l'ensemble de l'offre économique, mais aussi à promouvoir l'éducation financière afin que les investisseurs apprivoisent les connaissances nécessaires.
Union des marchés de capitaux : le point de vue de Febelfin
Dans le présent document, le secteur financier belge propose sa vision des modalités de renforcement des marchés de capitaux européens au bénéfice des citoyens, des entreprises et des États membres. L’élan politique que nous constatons à l’heure actuelle – et qui se reflète dans les récents rapports et déclarations – doit être exploité autant que possible.
Logement durable : à quels défis financiers sommes-nous confrontés ?
La transition vers une société durable implique des défis majeurs. En Belgique, atteindre les objectifs climatiques passe par des rénovations énergétiques des logements, nécessitant des investissements importants. Le crédit jouera un rôle clé, surtout pour les ménages aux moyens limités. Febelfin collabore avec le gouvernement pour développer des solutions, tout en soulignant l’importance de la sensibilisation et de l’accès aux données PEB.
Phishing et autres arnaques en vue
Les résultats de l’enquête réalisée par Febelfin en collaboration avec le bureau d'études Indiville indiquent que les cybercriminels ont envoyé un nombre massif de messages de phishing en 2023. Quel est l'état des connaissances du public en matière de fraude en ligne ? Quelles sont les formes de fraude actuelles, quel est notre niveau de sécurité lorsque nous effectuons des achats en ligne et communiquons-nous toujours aussi facilement nos codes ? Sur quoi le secteur met-il l’accent ? Lisez tout cela dans notre dossier d’information.
Opinion: Le défi du financement pour un habitat et une mobilité durables commence maintenant
Febelfin souligne l'importance d'un dialogue ouvert entre le gouvernement et le secteur financier afin de développer des formules de crédit adaptées aux ménages. Dans cet article d'opinion, l'Union Professionnelle du Crédit (UPC), en collaboration avec Embuild, FEBIAC et Febelfin, explique les mesures cruciales et indispensables, en mettant l'accent sur la sensibilisation et le financement de cette transition.
Position : le Règlement visant à lutter contre les retards de paiement en matière commerciale
Le secteur financier belge accueille favorablement le Règlement visant à lutter contre les retards de paiement en matière commerciale et soutient l'objectif de la Commission de s’attaquer à ce problème des retards de paiement.
Rapport annuel de Febelfin 2023
2023 a été une nouvelle année marquée par de nombreux défis sur le plan sociétal, politique et économique. Febelfin s’est engagée activement afin de contribuer à un avenir plus durable, inclusif et innovant. Febelfin représente le secteur financier. Mais qu'est-ce que cela signifie exactement ? Quelles ont été les réalisations de Febelfin en 2023 et quels sont les projets en cours ? C’est ce que vous découvrirez dans notre dernier rapport annuel.
Les services bancaires en ligne et hors ligne vus par les consommateur-rice-s
L’utilisation des services bancaires en ligne continue de progresser. Un cinquième des Belges (22 %) déclarent qu’ils ont utilisé les services bancaires numériques par ordinateur ou via des applications bancaires plus souvent en 2023 qu’au cours de l’année précédente. Et, autre information non négligeable sur la question de l’utilisation, les applications semblent prendre le pas sur l’ordinateur. Toutefois, disposer d’une agence ou d’un distributeur automatique de billets à proximité demeure une attente majeure d’une grande partie des Belges, même si de moins en moins de personnes prennent des rendez-vous physiques avec leur agence ou retirent des espèces. Pour en savoir plus, décourvrez notre dossier d'information.
Rapport annuel 2023-2024 de Wo.Men in Finance
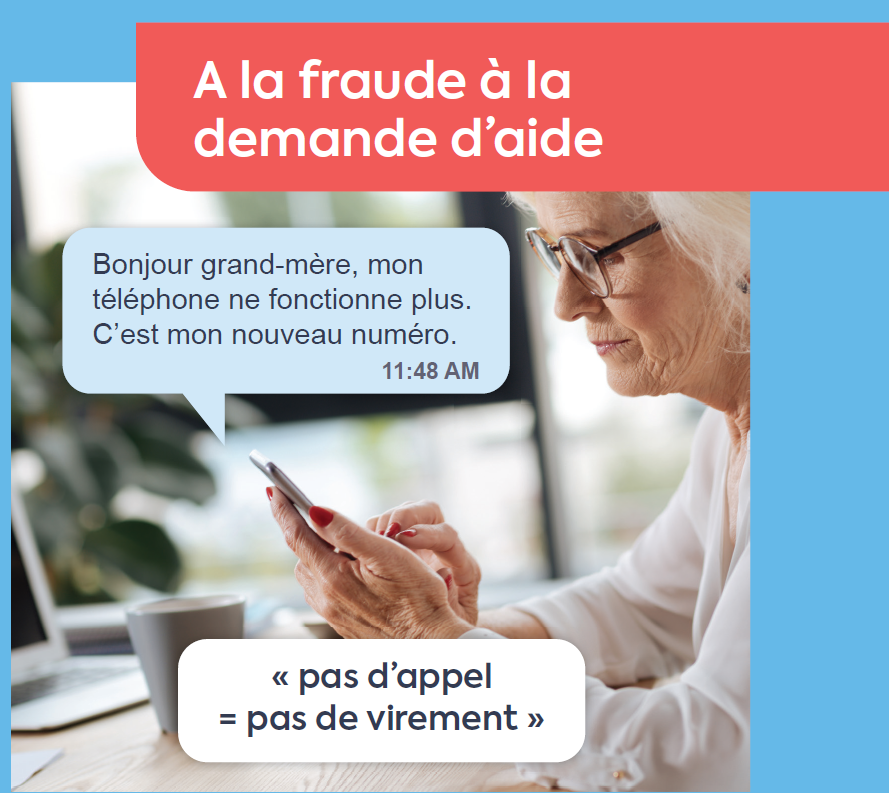
Depuis la création de Wo.Men in Finance en 2019, nous observons une croissance continue de la représentation des femmes à tous les niveaux, qui tend cependant à se ralentir. Le « Glass Ceiling Index » du secteur financier qui mesure l’épaisseur des plafonds de verre en comparant le % de femmes par rapport à l’effectif total et le % de femmes dans les positions senior, connait chaque année une évolution positive. C'est ce qui ressort du dernier rapport annuel de Wo.Men in Finance.
Règlement relatif au service de mobilité interbancaire
Le service de mobilité interbancaire pour les consommateurs concerne les comptes de paiement et les comptes d’épargne réglementés. Le service de mobilité interbancaire pour les comptes de paiement est soumis au Code de Droit économique (Livre VII « Services de paiement et de crédit » – Titre 3 « Services de paiement ») et au Règlement élaboré par les établissements de crédit belges qui renferme des dispositions additionnelles.